Le marché immobilier à Mandelieu-la-Napoule
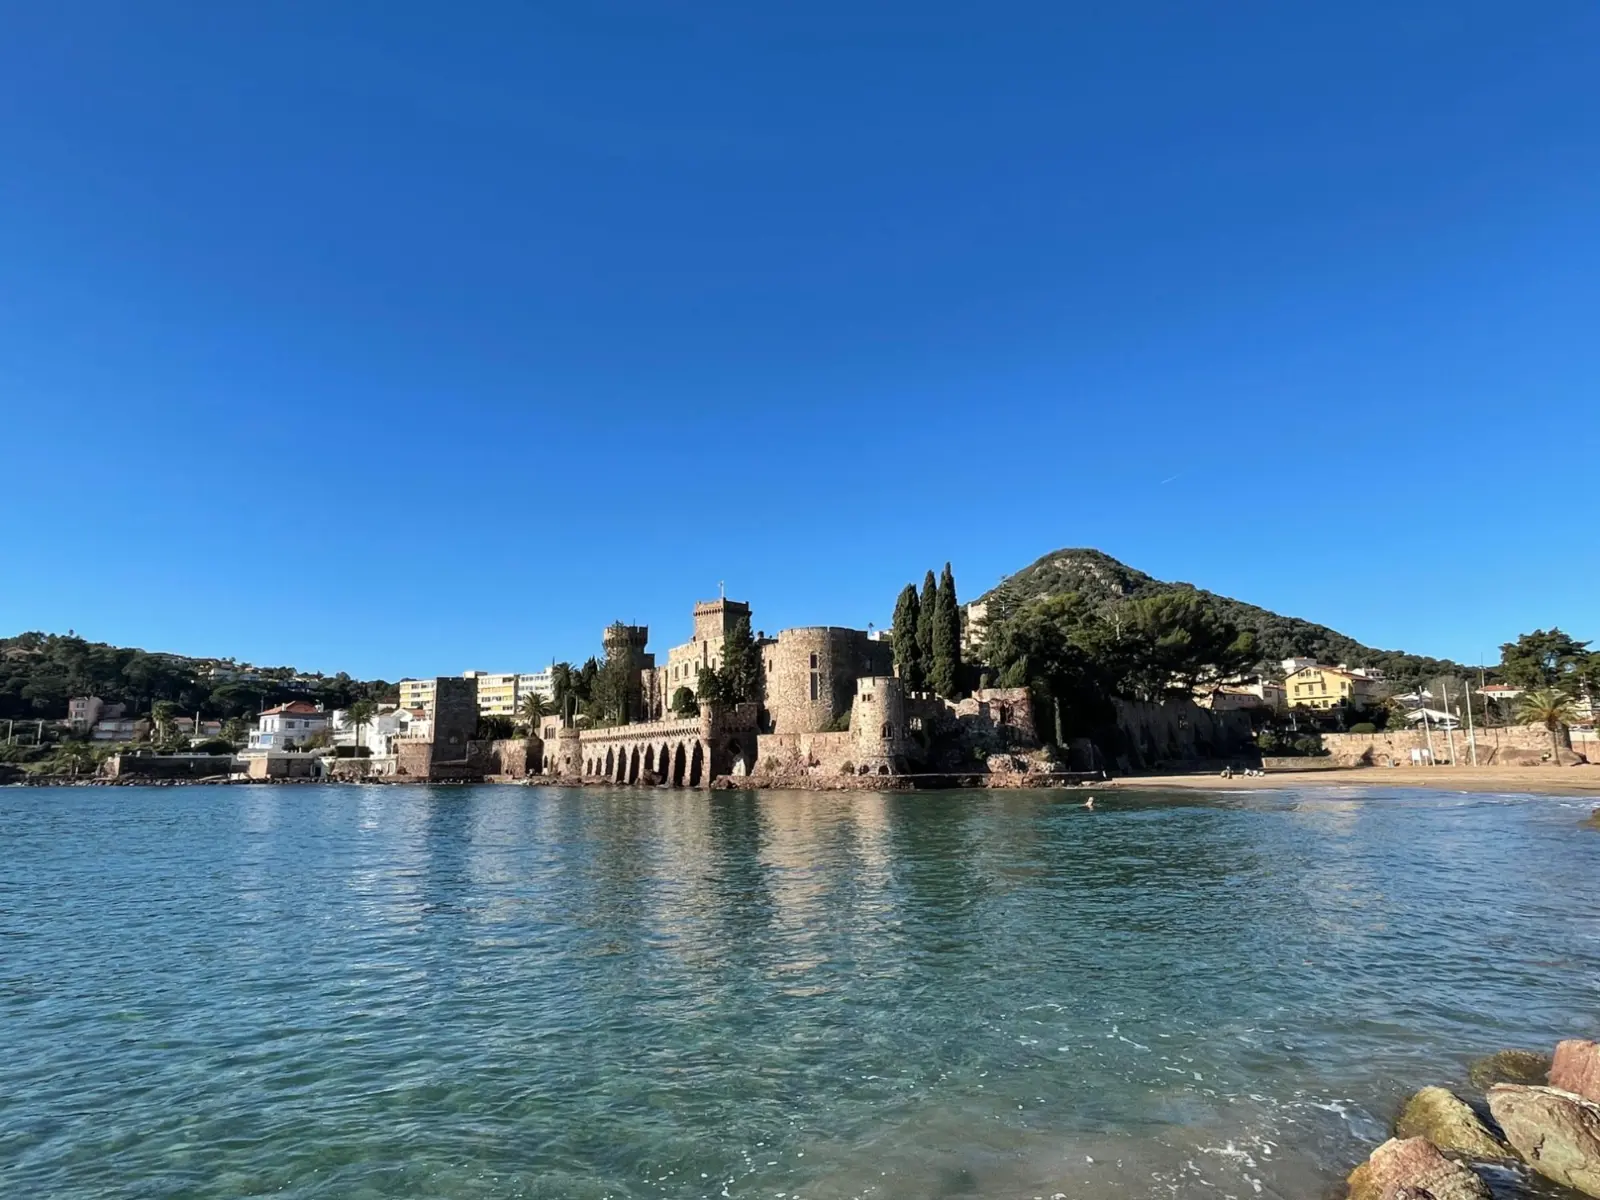
Mandelieu-la-Napoule s'étend du bord de mer de La Napoule et de ses ports jusqu'aux collines et à la plaine de la Siagne, en passant par des quartiers comme Capitou ou les abords des golfs. L'offre est plus variée que dans l'arrière-pays : appartements en résidence, souvent proches des plages, maisons dans les quartiers résidentiels, villas sur les hauteurs.
La commune accueille de nombreux retraités et jeunes retraités, des familles qui travaillent à Cannes ou à Sophia Antipolis, et des propriétaires de résidences secondaires, français ou étrangers. Les projets combinent souvent plusieurs biens : une résidence principale, un appartement loué, une résidence secondaire à vendre ou à acheter.
Les financements les plus fréquents
À Mandelieu, je finance aussi bien une résidence principale qu'un appartement destiné à la location ou un pied-à-terre en bord de mer. Une partie de ma clientèle emprunte en fin de carrière ou à la retraite, ce qui demande une approche adaptée de la durée et de l'assurance.
- Résidence principale en appartement ou en maison
- Investissement locatif à l'année ou en meublé
- Emprunt en fin de carrière ou à la retraite
- Résidences secondaires et acquéreurs non résidents
Emprunter en fin de carrière ou à la retraite
Beaucoup de projets à Mandelieu sont portés par des personnes qui approchent de la retraite ou qui l'ont prise : passer d'une maison à un appartement plus simple à vivre, se rapprocher de la mer, aider un enfant à se loger. Les banques prêtent à ces profils, mais elles examinent de près la baisse de revenus au départ en retraite, la durée du prêt au regard de l'âge et le coût de l'assurance.
Je construis le plan de financement sur les revenus de retraite projetés, et pas seulement sur les revenus actuels. Un apport plus important, une durée plus courte ou une garantie prise sur un bien déjà détenu peuvent rendre le dossier plus solide. L'assurance emprunteur est le point le plus sensible : il faut s'en occuper tôt, car les formalités médicales demandent parfois plusieurs semaines.
Investir dans un appartement en location
La proximité de Cannes, des plages et des golfs fait de Mandelieu un secteur recherché pour la location, à l'année comme en saison. Le financement d'un investissement locatif s'étudie avec les loyers attendus, les charges de copropriété, la fiscalité et la vacance possible entre deux locataires.
En copropriété, je regarde aussi les travaux votés ou à prévoir, qui pèsent sur la rentabilité. La location saisonnière obéit en outre à des règles propres (déclaration en mairie, règlement de copropriété) qu'il faut vérifier avant d'acheter. Je vous aide à présenter un projet que la banque comprend ; pour le choix du régime fiscal ou d'une détention en SCI, je vous oriente vers notre cabinet partenaire spécialisé.
Acheter dans la plaine de la Siagne
Une partie de la commune, dans la plaine de la Siagne et près de son embouchure, est exposée au risque d'inondation, encadré par un plan de prévention. Avant d'acheter, consultez l'état des risques annexé au compromis et vérifiez dans quelle zone se situe le bien : cela peut avoir des conséquences sur les travaux autorisés et sur l'assurance habitation.
Je vous aide à intégrer ce point dès l'étude du projet et je compare les contrats d'assurance habitation adaptés au bien, qu'il s'agisse d'un rez-de-chaussée en résidence ou d'une maison avec jardin.
L'assurance de votre prêt
Avec l'âge, l'assurance proposée par la banque peut représenter une part importante du coût du crédit. Une délégation d'assurance permet de rechercher des garanties équivalentes à un coût mieux adapté et de répartir les quotités entre co-emprunteurs. Pour certains prêts, selon le montant emprunté et l'âge en fin de remboursement, le questionnaire de santé n'est plus exigé : je vous indique si votre dossier est concerné. Voir la page assurance emprunteur.
Protéger votre famille
Pour un couple de retraités, la question porte surtout sur le conjoint survivant : pourra-t-il garder le logement et faire face aux charges ? Pour les actifs, une prévoyance protège les revenus du foyer en cas d'arrêt de travail ou d'invalidité. Dans les deux cas, je vérifie ce que couvrent déjà vos contrats avant de proposer quoi que ce soit.
Comment se passe le rendez-vous
Le cabinet de Pégomas, 56 Place du Logis, est à une quinzaine de minutes de Mandelieu en remontant la vallée de la Siagne. Je vous y reçois sur rendez-vous, ou nous échangeons en visioconférence, ce qui convient aux propriétaires de résidences secondaires qui vivent une partie de l'année ailleurs. Je me déplace à votre domicile lorsque c'est plus simple pour vous.
Communes voisines
Le cabinet intervient aussi sur les communes voisines : courtier à Cannes, courtier à La Roquette-sur-Siagne et courtier à Pégomas. Théoule-sur-Mer fait également partie de mon secteur.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent (article L. 519-6 du Code monétaire et financier). Siagne Courtage, courtier en opérations de banque et en services de paiement et courtier d'assurance, ORIAS n° 26 010 543.
Un projet à Mandelieu-la-Napoule ?
On prend une heure, sans engagement. Au cabinet à Pégomas, en visioconférence, ou chez vous si besoin.