Le marché immobilier à Nice
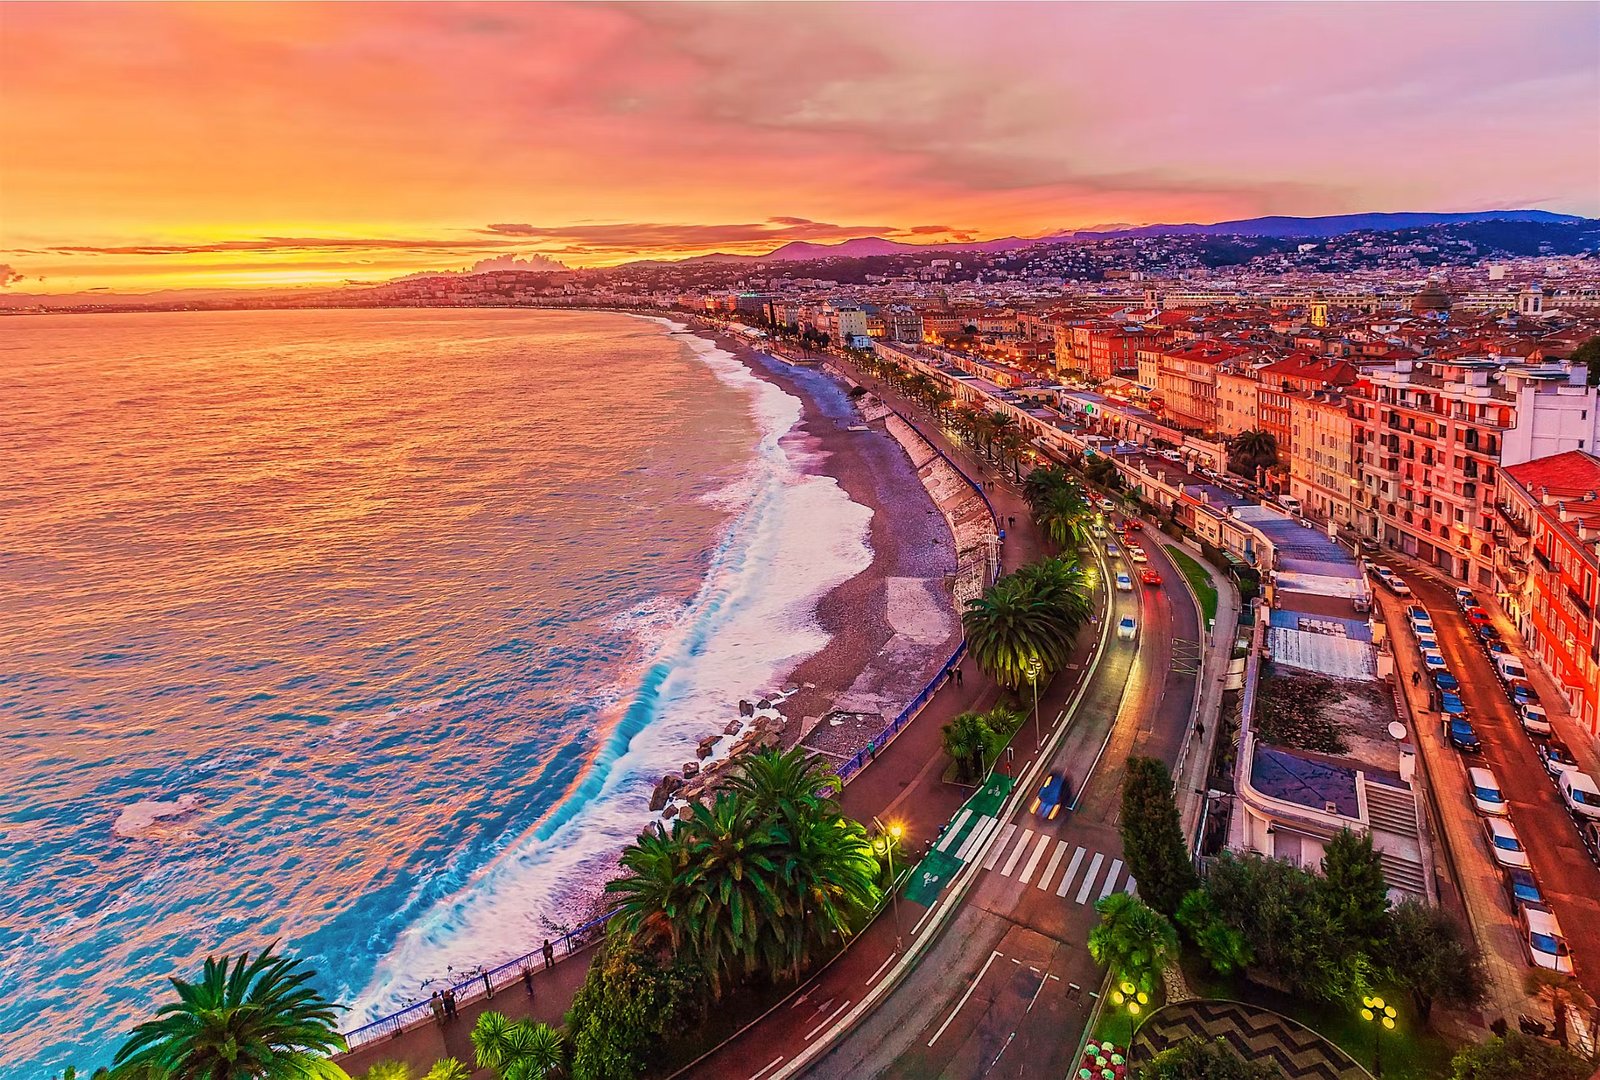
Nice est le marché le plus large du département. Le Vieux-Nice, le Carré d'Or, le port, Cimiez, le Mont Boron, la Libération ou l'ouest de la ville offrent des biens très différents : studios, appartements bourgeois, résidences récentes, maisons sur les collines. Chaque quartier a sa clientèle et ses niveaux de prix.
On y trouve tous les profils d'acquéreurs : primo-accédants, familles, étudiants et jeunes actifs, retraités, investisseurs locatifs et propriétaires de résidences secondaires. La ville universitaire et administrative génère une demande locative soutenue, notamment pour les petites surfaces.
Les financements les plus fréquents
À Nice, les dossiers les plus fréquents concernent les résidences principales en appartement, l'investissement locatif en petite surface et les propriétaires qui souhaitent revoir leurs crédits en cours.
- Appartement en copropriété pour une résidence principale
- Investissement locatif en studio ou deux-pièces
- Changement d'assurance de prêt en cours de crédit
- Regroupement de crédits pour alléger le budget
Investir dans une petite surface
Les studios et deux-pièces niçois sont recherchés par les étudiants, les jeunes actifs et les personnes en mobilité professionnelle. Ils constituent souvent un premier investissement locatif, accessible avec un apport modéré.
Le financement tient compte d'une partie des loyers attendus, selon les règles de chaque banque. Je vous aide à évaluer la rentabilité réelle, charges de copropriété et fiscalité comprises, et à choisir entre location nue et meublée selon votre situation.
Copropriétés anciennes et travaux votés
Une grande partie du parc niçois se trouve dans des immeubles anciens, avec des copropriétés qui engagent régulièrement des travaux : ravalement, toiture, ascenseur, mise aux normes. Ces dépenses figurent dans les procès-verbaux d'assemblée générale et peuvent peser sur votre budget après l'achat.
Je vous conseille de les examiner dès la promesse de vente et, si besoin, de les intégrer au plan de financement. La banque appréciera un dossier qui anticipe ces charges plutôt que de les découvrir.
Renégocier ou regrouper ses prêts
Beaucoup de propriétaires niçois ont emprunté il y a plusieurs années. Selon leur situation, changer d'assurance de prêt grâce à la loi Lemoine, ou regrouper un crédit immobilier avec des crédits à la consommation, peut alléger le budget. Je fais le calcul avec vous, et je vous dis franchement si l'opération est intéressante. Voir la page regroupement de crédits.
Primo-accédants et jeunes actifs
Nice compte de nombreux jeunes actifs qui achètent leur premier logement, souvent un deux ou trois-pièces. Les dispositifs d'aide à la primo-accession, comme le prêt à taux zéro sous conditions ou le prêt Action Logement pour les salariés éligibles, peuvent compléter le prêt principal selon la zone et les revenus.
Je vérifie votre éligibilité, je calcule votre capacité d'emprunt réelle et je vous aide à cibler les quartiers compatibles avec votre budget. Le Port, la Libération, Saint-Roch ou l'ouest de la ville offrent des opportunités différentes de celles du Carré d'Or ou de Cimiez.
Les primo-accédants ont souvent un apport limité : la qualité du dossier et la tenue des comptes font alors la différence auprès des banques.
Je vous accompagne jusqu'à la signature.
L'assurance de votre prêt
Nice compte de nombreux emprunteurs qui remboursent un prêt depuis plusieurs années avec le contrat de leur banque. La loi Lemoine leur permet de changer à tout moment, sans frais. Je compare les contrats, je vérifie l'équivalence des garanties et je m'occupe de la substitution. Voir assurance emprunteur.
Protéger votre famille
Que vous soyez salarié, indépendant ou commerçant, un arrêt de travail prolongé peut fragiliser le remboursement d'un crédit. Une prévoyance maintient vos revenus et protège vos proches en cas de décès ou d'invalidité.
Comment se passe le rendez-vous
Le cabinet se trouve à Pégomas, 56 Place du Logis. Pour les clients niçois, la visioconférence est souvent la formule la plus pratique, du premier échange jusqu'à la remise du comparatif. Un rendez-vous chez vous reste possible lorsque le dossier le demande.
Communes voisines
J'accompagne aussi des clients dans les communes voisines : courtier à Saint-Paul-de-Vence et courtier à Antibes. Saint-Laurent-du-Var, Cagnes-sur-Mer et Villefranche-sur-Mer font également partie de mon secteur.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent (article L. 519-6 du Code monétaire et financier). Siagne Courtage, courtier en opérations de banque et en services de paiement et courtier d'assurance, ORIAS n° 26 010 543.
Un projet à Nice ?
On prend une heure, sans engagement. Au cabinet à Pégomas, en visioconférence, ou chez vous si besoin.